Saturday, 12 November 2022

风险管理(第一篇)

最容易导致散户亏大钱的风险。


1)内幕消息

【啊猪】:“啊朋,我收到风,这个X股会炒到很够力。消息可以信赖,亲人/炒家讲的,记得不好告诉其他人。”

【啊朋】:“啊狗,听说X股会炒,快点买。才几分钱的股,可以赚很多倍!”

【啊狗】:“啊友,你讲的那只高价股很贵啦,你有看过猪会爬树吗?当然选猴子,轻才能爬嘛。跟我买X股,收到消息讲会炒。”

【啊友】:“哦,也对。其实我也比较喜欢买低价股。X股的技术图好像很好料勒。ON 啦~”

散户的内幕消息,易传难准,出现陷阱的几率很高。散户会上钓的特征:亲人/炒家讲,可以赚很多倍,仙(sen)股,技术图美。

消息股可以是无基本面或者少许基本面的公司。有少许基本面的公司,通常都是短期出现利好,过后会打回原形的公司。无基本面的公司,都是纯属炒作,过程会出现很多利好新闻和曝光率高。一旦投资者被套,运气好就套几年后,再出现炒作给你机会逃离;运气不好就必死无疑,没有回头路。后者出现的几率通常都是来得高。

内幕消息,也是有成事的机率。但是,如果习惯性赚这种钱,会让你迷失自己,也让自己常常暴露在高风险的状况。尝到甜头后,会令自己的贪婪越来越强。未来就算让你赚9次,你一旦出错1次,就能把你彻底打倒。


2)靠表面感觉

【啊老】:“这间公司的产品不错勒,应该可以投资!”

【啊猫】:“哇,股价跌了很多咯。之前2块钱,现在5毛钱。继续跌深的空间很少了!”

【啊烧】:“名牌公司,贵点也没关系,买就是啦!”

【啊须】:“听说接下来1-2个季度的生意还是很好,又有名人推荐,只是短期的调整而已。”

自我感觉良好的投资,是一门非常高风险的投资。通常这类型的投资者,都是对基本面不了解的人。他们纯属靠自己的感觉做投资。靠感觉不一定会错,但是非常讲究当时个股和大市的状况。

如果当时的投资对象处于低估,处于旺市,通常都能成功。所以,也很讲求运气。股票是一门长期的投资,一世人的好运气能持续多久?长期投资靠运气,一点都不实际。

靠感觉做投资是不够的,因为连自己都不懂买入的股是不是处于值得投资的状况。要懂得适不适合投资,都是需要对公司的估值和前景有所了解。


3)名人推荐

跟随名人投资不一定是错的选择。但是,你对你所跟随的名人,到底有多了解?他们的成功,是时势造英雄,还是英雄造时势?还是出来搵你的笨?有没有经历过足够时间的考验?

有些名人想维持低调,有些名人却在敲锣打鼓。各种各样的名人有不一样的目的:教育市场的投资者,为了个人名声,为了做生意赚钱,甚至搵你笨或洗黑。

除了一些老前辈,过去5年内,市场上冒出了很多很多,是非常多的投资名人。在旺市时,大赚的人可以很多,有些也因为一次的爆赚,打响了名堂。有些特别厉害在经营marketing,也有不少以各种各样吸眼球的方式(比如“照骗”),得到很多散户的欢心。某些名人,纯属靠学费,吸金可从百万到千万以上,非常夸张!

值不值得信赖,最简单和最有效的方式是用5-10年时间去观察。每位名人也有出错的时期,但是时间就是照妖镜最好的工具,一照就懂!世界股神巴菲特的成功,都是有经过几十年时间的考验。是最有代表性的人物。

名人(骗吃那些)如果收𡃁上10千,就算方式不能长期为学生带来成果,只要有5%的成功靠运气,就会有500人成为师傅的忠实粉丝。但,我非常相信,多一个5-10年,500人里只会剩下不到10%能生存下去。基本上,这最后少于50人的成功,其实纯属靠他们的天赋(最重要是有真正努力学习)而生存下来。


4)股价价格(仙股,老千股)

很多散户特别喜欢买仙股。理由是股价低,所以自认这类股为便宜,比较容易赚钱和赚幅会很大。高价股,很贵,涨也没肉吃。看起来非常荒唐,但却非常真实。

股市是一个非常奇怪的地方。特别多人喜欢买(1)价格非常低的股,和(2)越涨越高的股。

股市里,很多老千股通常都是仙股。特征:常年亏钱,喜欢暴涨暴跌,时常出现Right Issue或share consolidation,等等。大户炒作的股,都必须推高出货,也刚好捉到散户喜欢越涨越追的痛点。


5)明星股

好股不便宜,便宜的不够好料?明星股,往往都是吸引非常多投资者眼光的个股,所以才会都会比较贵,因为每个人都想分一杯羹。

思考以下的两个投资选择:

【明星股状况】:成长好,估值处于高水平,已涨5-10倍,上升空间50-100%,成功率50%。短期风险中/高,中长期风险中/低。

【无名股状况】:成长好,估值处于低水平,1年没动静,上升空间50-100%,成功率80%。短期风险低,中长期风险低。

同样的上升空间50-100%,但风险和成功率明显有差异。为何要冒高风险追星?是不是因为听起来比较威水?妈妈说多人的地方不要去,是有一定道理。

除非没有以上的选择,我才会考虑明星股。悄悄告诉你们,我在股市里的小成就,往往都是那些无明之星让我成功。早期的无明之星,部分会是后期的明星股!


Follow FB Page @ https://www.facebook.com/Y2K.Invest4Living/

Saturday, 5 November 2022

基本面数据:CAPEX, PPE, DEPRECIATION

3个重要和互相关的数据指标。

1. CAPEX(资本支出)

2. PPE(物业、厂房、设备)

3. Depreciation(折旧)


1. CAPEX(资本支出)

资本支出的看点包括:

a)公司生意发展趋势的重要指标

生意要做大,通常都需要投入资本去发展,尤其是制造业关联的生意。

理论上,CAPEX越大,代表成长动力越高。但,CAPEX越大,也代表投资成本越高。

如果投入的CAPEX看不到正面回报,比如发展不顺利或过度发展(或者出现魔鬼),就会带来财务压力。相反的,如果发展顺利(有诚信和素质的天使),将会带来长期正面的成长效应。

b)生意模式的分别

不一样的行业,CAPEX的成效速度都不一样。比如:消费生意需要更长的消化期(多年)才看到盈利成长效应;制造业,如果有了肯定的生意,消化期会来得短(1-2年),盈利成长效应会来得快。

有些生意不需要高CAPEX去拉动成长,因为属于轻资产业务模式的公司(比如REDTONE,SCICOM,等)。

当轻资产业务的公司也出现高CAPEX的状况,就非常值得关注。

注:消化期 - 盈利增长开始超越CAPEX带来的各种成本负担。


2. PPE(物业、厂房、设备)

除了收购案(M&A),CAPEX通常都是用来买物业、厂房、设备。CAPEX越大,PPE的数据就会提升越多。PPE越高,折旧就越大。


3. Depreciation(折旧)

当PPE持续增加,折旧的数目也会跟着增加。在折旧数目的增加期间,如果营业额或盈利的增值速度不够快,就会拖累公司的净盈利,也代表间接拉底每股盈利(eps)。

不一样的资产有不一样的折旧率(多点看不一样的公司年报,自行取知识)。比如机械,比较常见的折旧率为20%,代表5年内就会完全折旧。一旦完成折旧,公司的盈利将不再被折旧拖累,无形中更多的盈利就会浮面,eps也会突然增加。

在某种特殊状况之下,公司会做加速折旧,这将会更加快速完成折旧,属于先苦后甜的效益。

折旧是一个很神奇的指标,它特别喜欢把生意上赚到的钱藏起来,也是现金流的重要分子之一。

懂得欣赏基本数据的人,折旧是必看的重要指标!


Follow FB Page @ https://www.facebook.com/Y2K.Invest4Living/

Saturday, 22 October 2022

股息投资组合@4【0012 3A】

前言:

不管经济处在什么环境,消费食品都是属于必需品。每种食品,都需要用到各种各样的配料。食品的使用周期非常短,人口的增长就会导致需求的增加。

每次的通货膨胀都会推高食品价格的上升。每次的通胀都会随着时间地慢慢回调。但,通胀回调后的食品价格都会难以回到通胀前的价钱水平。

在艰难的环境中,消费食品的生意也许是一个不错的投资行业。如果接下来多年,利率维持在高位,经济继续降温,俄乌战争延续,我们应该持续持有现金多年吗?如果不是,那唯有寻找抗压性高,估值低,成长能继续的生意作为投资目标了。


第4只股息股:3A

Three-A Resources Berhad (“3A”) 是一家投资控股公司,于 2002 年上市,并于 2008 年转入大马交易所主板市场。其全资子公司 San Soon Seng Food Industries Sdn Bhd (“SSSFI”) 是一家领先食品和饮料配料制造的公司。自 1977 年开始作为焦糖生产商开始,并扩大了其产品组合,在世界许多地方都有强大的足迹。 3A 和 SSSFI(“本集团”)仍然专注于制造食品和配料的核心优势。 集团坚信最高品质的生产已成功超越亚洲视野,并在国际市场上取得成功。

公司为各行各业的各种规模的企业提供服务。 公司的多种成分具有不同的功能特性和独特的特性,可以根据客户的需求进行定制。 所有成分均通过清真和犹太洁食认证。

公司提供多种包装选择以满足客户需求。 有各种包装尺寸,从散装公路罐车到小包装,如塑料桶和纸箱。 可以安排定制包装以满足客户的要求。

公司产品分类如下:

1. Caramel Colour (Liquid)

2. Caramel Powder

3. Glucose Syrup High Maltose Syrup

4. Maltodextrin Glucose Syrup Solids

5. Vinegar 

6. Soya Protein Sauce (HVP)

可以进入公司的网站,选Application,就可以看到公司的每种产品都用在什么食品。基本上,所有食品和饮料都会用到。甚至医药产品,化妆品,也有需求。

参考资料:https://www.sssfi.com/index.php


管理层的素质:(合格 – 果实已现,等待收成。)


(1)过去20年的生意的发展: 

笔者认为,3A这家公司应该要以过去20年的数据做参考才比较有意思。

首先必须知道的事情莫过于,Wilmar在2009年尾以每股75sen,注资61.6mils股数进入公司成为第二大股东。也因为如此,在2010年与Wilmar以50% JV的方式成立子公司在中国发展。经过8年漫长的亏损,最终在2017年完成退出中国的业务。在FY2014 - FY2017期间,中国的业务平均每个季度亏损1-2mil,属于是一门失败的投资。


营业额的成长:

FY2003 @ RM40.5mil | FY2021 @ RM515.6mil | FY2022H1 @ RM321.1mil

过去20年以大概CAGR 15%的速度在成长。除了FY2013和FY2019年出现暂时性的停顿增长(FY2020疫情因素除外),基本上都是每年都在成长。

注:Caramel, Glucose & Maltodextrin贡献了FY2021的80%营业额


净盈利:

FY2021突破历史新高。FY2022H1继续维持高盈利。净盈利过去20年也是以大概CAGR 15%的速度在成长。


净盈利率:

FY2003-FY2009 – 从6-7%稳步上升到8-10%

FY2010-FY2015 – 在3-6%浮动(高CAPEX发展的后遗症,中国新业务的亏损。)

FY2016-FY2017 – 在9-10%浮动(原料成本回调,中国业务亏损减少。)

FY2018-FY2020 – 在6-7%浮动(FY2016开始积极投入高CAPEX发展的后遗症,疫情因素。)

FY2021-FY2022 – 在7-9%浮动(持续高CAPEX发展,原料成本增加。)


(2)公司基本面数据: 

》公司的出口销售额从疫情前的33-39%,提升到43-48%的水平。看来这波疫情反而帮了公司一把。这波的增长应该由ASP和更高的出口量所导致,其实也是在被高运费压制的状况中发生。

》公司没有任何主要顾客(Major Customers)贡献超过10%。所以没有客户集中度的问题。

》值得注意,FY2022的首两个季度,大马本地的销售第一次突破了90mil的季度营业额高水平。疫情前最高的水平是在FY2018Q4的79.6mils。也可以明显发现,出口外国的销售也是突破了新高。 

》FY2015-FY2022之间,8年内有5个年分的CAPEX高达27-30mils,3个年份也有12-17mils的水平。大家必须知道的是,3A是属于一家消费食品关联业务的公司,不能以其他工业制造行业做对比。所以,以上的CAPEX对于一个消费行业的生意,可以说属于非常多了。如果与OFI做对比,3A投入的CAPEX来得更庞大。管理层也有透露,接下来的几年,预测将会需要持续投入CAPEX做扩充。


(3)管理层素质评估:

从营业额的方面去衡量,可以明显发现管理层确实有下功夫做生意。20年以CAGR 15%的年度成长率发展,处于消费行业的生意,可不是一个小数目。

Wilmar的介入,无形中带了两个负面的影响给予管理层。第一,中国JV业务的失败,不晓得是中国市场比较艰难渗入,还是管理层的能力不够强?以营业额的发展做参考,管理层的能力确实不会差。中国业务虽然拖了8年,但最终还是勇于断臂求生,算过得去。第二,多位管理层在2009年的内幕交易,正式在2016年被大马SC捉到与提控。过后几年就陆续有多位高层被惩罚,最后一单法庭案终于在2021年落幕后告一段落。内幕交易在大马股市应该不会不希见,可是被捉包后确实会留下了一个污点。也因为以上两个问题,过往的自己确实不大敢投资此公司。每个人都会犯错,只要不是错得太离谱,能看见改善,应该给第二次的机会。

经过一段长时间的跟踪与考量,最后决定投资此公司的原因如下:

(1)透过今年的网上AGM,聆听管理层的回答问题的过程,感觉还可以。

(2)听闻管理层属于刻苦耐劳类型的团队。

(3)高层的FY2021薪金不到4百万(少于PAT的10%)。

(4)生意长期成长,代表管理层有用心去管理公司。

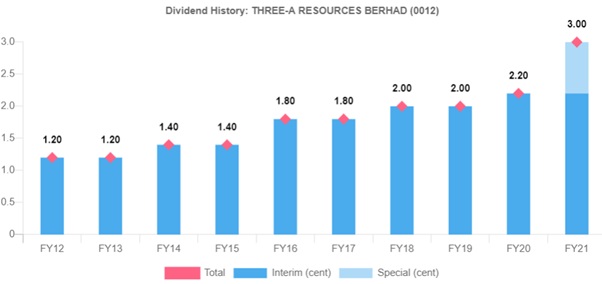
(5)公司持续给更高的股息。


生意的成长:(合格 – 长期成长,动力可观。)


》FY2022Q2交出了一个历史新高的营业额。区域部分的销售:大马,星加坡,其他国家(包括印尼,菲利宾,香港/中国),全部都突破了新高。主要功臣是ASP的提高与销售量的增加。个人猜测,运输费的回软,再进一步带动了出口的销售。出口销量的增长,也许意味着更多的顾客群和产品的接受度。也就是说营业额又达到了另一个比较高的阶层继续发展。

》净盈利虽然没有突破新高,但是也交出了千万以上的水平。主要原因是在消耗着比较高的原料成本。

》FY2022的CAPEX大概27mil,属于相当高的数目。继续扩建和升级生产工厂,实验室,仓储设施和自动化。回顾过去多年CAPEX的数据,可以看到,公司已经进入第8个年头在积极进行生意扩充。管理层也透露此股发展动力将会维持多年。

》管理层有信心在接下来的几年能持续保持良好的成长。

》RM1,500的最低工资对公司没什么影响。员工短缺的问题不大。

》截至目前,工厂的利用率从 60% 到 95% 不等。


股息率:(不合格 – 生意够稳,勉强接受)


以股价89sen做评估:

如果股息3.0sen,股息率(DY)是3.37%。

如果股息4.0sen,股息率(DY)是4.49%。


公司以CAGR 15%的速度成长,加上长期需要投入高CAPEX,FY2021的股息增加到3sen,已经算非常不错了。在消费食品行列的生意,能以CAGR 15%的年度成长速度发展,应该不多。尤其是在这样的投资环境中,稳打稳扎的生意,确实是不错的选择。所以,这样的股息就勉强接受,现在最重要是长期投资的安全性!


估值:(合格 - 成长明显,估值吸引。)


》以股价RM0.89做评估:

Rolling 4Qs EPS 9.02sen,PE 9.87


》如果以未来EPS做评估:(以CAGR 15%的成长做预测)

FY2022 EPS 10.0sen,Forward PE 8.90

FY2023 EPS 11.5sen,Forward PE 7.74

FY2024 EPS 13.2sen,Forward PE 6.74

FY2025 EPS 15.2sen,Forward PE 5.86

FY2026 EPS 17.5sen,Forward PE 5.08


》个人认为:消费食品股,优秀的高层,PE13属于底线。

以保守预测做评估,5年内达到EPS 13.2sen。

PE 13,EPS 13.2sen,股价RM1.72(93%上升空间。不包括股息,平均一年18.6%回酬。)

PE 15,EPS 13.2sen,股价RM1.98(122%上升空间。不包括股息,平均一年24.4%回酬。)


与OFI相似,以现有业绩与股价对比,属于消费食品(抗通膨行业),成长动力明显,估值属于有吸引力。公司过去多年的积极发展,现在与未来还能持续此股发展动力,加上过往20年以CAGR 15%的速度成长。以现在的估值不到PE10入手(属于过往10年的最低水平,不成跌破双位数PE估值,FY2013最高PE为32),已经无所挑剔。


行业:(合格 – 消费永存,长期保障。)


“国以民为本,民以食为天,食以安为先,安以质为本,质以诚为根”

国家以百姓安居乐业为繁荣的基础;百姓有吃才能存活,所以民以食为天;食品以安全为前提;食品安全以质量为根本;诚信则是保证质量的基础。

这句成语非常适合用在消费食品公司和现在经济的状况。在管理生产食品的生意,公司必须要有良心企业的思维,才能制造有质量的产品。经济再乱,食品还是最重要的条件给人民继续生存下来,最后才能为国家解决问题和创造繁荣。

消费食品配料的业务,季节性不大。通常影响比较大的是原料成本的波动。在大宗商品价格波动持续的挑战,公司采用动态库存持有缓解这一挑战,并通过政策售价将重大成本转移给客户。3A的主要原料是玉米淀粉(corn starch)、木薯淀粉(tapioca starch)、豆粕(soybean meal)和精制蔗糖(refined cane sugar)。 这些原材料主要从泰国、印度和中国进口。

其实,3A这门生意,让自己比较难以捉摸的事件是原料成本的波动。在短期的时间,这些波动会容易让盈利变得波动化,然而影响股价。但,只要公司长期能持续成长,这些波动性的因素都会随着更长的时间沉稳下来。基于管理层已经在这个行业拥有超过40年的经验,加上过去20年的发展数据做参考,个人认为适当做长期投资。胜在公司的估值不高,有足够的安全空间!


其他利好催化剂的可能性:

》市场先生给予更高的估值

》公司的盈利成长加速

》更高的股息

》保险投资公司,Prudential PLC.(通过Eastspring Investment基金持有)的持股在23-Sep-22正式超过5%。从去年的持股17.15mils增持到27.58mils(+10.43mils)。这个保险基金已经持有5年,应该还没真正赚到钱。期待看接下来1-2年,他们会不会开始赚钱?


注:个人比较喜欢保险基金成为公司的股东,因为他们的持股期可以来得很长久。不像很多投行的基金,大部分都是属于非常短期的投资。

风险:


》原料成本的压力不能转换给顾客。

》发展过度,大量需求突然消失。

》股灾导致大部分公司去到更低的估值。(稳定的生意行业和股息为后盾)


纯属个人评估预测:


回酬:3-5年内,平均回酬的底线为每年20%。

风险:低(中长期),中(短期 - 原料成本波动的因素)


以现有的估值,个人大胆预测,只要TEO KWEE HOCK这位大股东不再做短期交易,导致压制股票价格,公司股价就能轻易上涨。此公司能带来的资本增值,能远远超过短期的差价。


【虚拟】股息投资组合记录:(Y2K Dividend Portfolio)


策略:分2-3批进场。

4-Oct-22已动用9%现金买入第一批 3A @ 0.8883 x 300,000 shares


其他参考资料:

》Minutes of Annual General Meeting

》https://www.sssfi.com/


Follow FB Page @ https://www.facebook.com/Y2K.Invest4Living/

Friday, 23 September 2022

投资股息股的奥妙

投资股息股,其实也没有什么隐藏式的技巧。只需注意几个点就可以操作。

1. 入场价(本钱)
》成本价决定了入场时的股息率(DY)高低。

2. 股息数目与分期
》股息数目当然越高越好。每间公司每年给的股息次数也不一样。有些公司每个季度都给一次(一年4次),有些公司每年给2-3次,有些公司每年只给1次。笔者比较喜欢一年给2-4次股息的公司。一年给一次高股息的公司有一个坏处,就是会吸引特别多的投机者交易公司的股价,间接导致股价比较波动性,对长期被动性的投资者没有什么好处。但是,如果估值吸引,投资每年只给一次股息的公司也是无妨。投资者提前做好股息分配给予生活上的安排就好。

3. 未来生意趋势
》公司有明显继续成长的动力和发展计划。简单来讲就是未来盈利必须有继续增长的趋势(最底线是能维持眼前的盈利,不能倒退。)。投资者只需每个季度跟踪业绩表现和看年度报告做跟进就可以。

4. 管理层的素质
》公司要有好的派发股息记录。管理层有能力持续制造很好的现金流。

5. 行业周期性
》股息投资的重心是为了要制造稳定的收入,而不是最大化股价收益。所以,尽量避免周期性高的行业,因为公司的盈利会比较波动和难预测。


这个分享贴就以之前分享过的SCICOM作为讲解例子:
假设:
1. 每股盈利(EPS),每年增值0.5sen。
2. 以RM1.10为入场价的成本(Cost)。
3. 股息(Dividend)从7sen开始每年增值0.5sen。
4. 每年股价增值(Capital Gain)为5sen。
5. 年度回酬(Yearly Profit)= 股息(Dividend)+ 每年股价增值(Capital Gain)

2022年:
股息7sen,DY = 6.36%,年度回酬=10.91%,成本减低成M1.03(=RM1.10 - 7sen)。

2023年:
股息增至7.5sen,DY = 6.82%,年度回酬=11.36%,成本减低成RM0.955(=RM1.03 - 7.5sen)。

2024年:
股息增至8sen,DY = 7.27%,年度回酬=11.82%,成本减低成RM0.875(=RM0.955 - 8sen)。
。
。
如此類推
。
。
2030年:
股息增至11sen,DY = 10%,年度回酬=14.55%,成本减低成RM0.290(=RM0.40 - 11sen)。

可以看到,只要生意继续成长,长期持有的成本将会越来越低,股息率也会越来越高。


每次股息除权后(ex-date),股价都会以同样的股息数目做调整。
也许SCICOM每个季度都给股息的关系,每个季度的股息调整看不到股价明显下调的变化。如果大家以总股息数目来做考量,再以买入成本做标准(RM1.10):
(1)准备持有1年,意思买入的成本将会变RM1.03(=RM1.10 - 7sen)。
(2)准备持有2年,意思买入的成本将会变RM0.955(=RM1.10 - 7sen - 7.5sen)。
(3)准备持有3年,意思买入的成本将会变RM0.875(=RM1.10 - 7sen - 7.5sen - 8sen)。

每当股息除权后,股价自然会降低,公司的估值间接也变便宜了。
如果以上的假设都一一发生,2024年的EPS=10sen,扣除3年的总股息22.5sen,成本将变成RM0.875。估值间接变为PE = 87.5/10 = 8.75。也因如此,股价又变得更有吸引力,随时有机会回涨上去(通常称为:填息)。

当然,以上的分析都必须跟着假设的条件发生才能够成立。万一生意发展不如预期呢?
所以,在排除不能预测的外围变化,最后还是必须回到2个最主要的原点:
(1)未来生意趋势
(2)管理层的素质
这方面就要看投资者的能力和付出去做公司审查了。

万一生意发展超越预期?比如以下的状况,回酬将会更上一层楼。

要做长期股息投资,代表要有心理准备长期持有公司的股票(长期持有的考量:发展良好,估值合理。)。

要买一只股非常简单,按一按就可以。研究一只股也不会太难,做多一点功课就可以。
最难的是买入后,持股的定力和心态!市场是难于预测的,尤其是股价的波动。
所以,笔者认为,最适合的方式做股息投资,就是看公司的生意和价值做决策则可。
这是为何,股息投资组合在这样不明朗的市场里还继续前进的主要原因!

总结,投资股息的奥妙就是:(需要生意继续成长)

1. 长期持有的成本将会越来越低,股息率也会越来越高!
2. 每次股息除权后,股价自然会降低,公司的估值间接也变便宜了!


Wednesday, 14 September 2022

股息投资组合@3【7107 OFI】

前言:

在通货膨胀持续维持在高水平,经济衰退的可能性越来越高,还有什么值得投资的行业?大部分的投资者应该认为什么都不投资就是最好的决定。笔者属于少数的另类投资者,通常都不允许自己只持有现金,反而会尽量继续持有素质和估值便宜的好公司。所以,在这样的投资市场环境里,选对的股和行业会来得相当重要。

过度的通货膨胀,基本上对大部分行业都是弊多于利。也因如此,给予拥有转价能力强的公司,属于短期的利空,但是长期的利好。尤其是那些行业,销售价涨了后,就不大会下调的生意或者下调的空间少于通膨前。加上,高通膨的状况在未来肯定会向下走,只是不懂需要多长时间,但也应该不能维持太久(1-2年内?)。以生意观念做投资,在能够了解明确的趋势方向,就能投资得比较轻松。

万一经济衰退真的发生,只要生意是属于非常坚固的行业,还很大可能完全无损地度过难关,就不必太担忧。这一方面,其实可以用过去2年半的疫情状况来做一个借镜。只要管理层够优秀,就能轻易审查公司有没有如此顽强的生存条件。


第3只股息股:OFI

东方食品工业控股有限公司(OFIH)成立于 1996 年 6 月 8 日。于 2000 年 8 月在马来西亚证券交易所第二板上市,随后于 2003 年 10 月 13 日转至主板。

OFI在休闲食品和糖果制造业中取得了成功,是马来西亚该行业中处于领先地位的公司之一。 公司仍然专注于通过生产各种注重质量的休闲食品、饼干和糖果产品。

公司最有代表性的产品就是SUPER RING。

(更多的详细资料可以参考公司的网站和年报)


管理层的素质:(合格 - 部署已久,只欠东风。)

(1)过去10年的生意的发展:

2013年开始,公司的营业额(Revenue)都处于上涨趋势,直到2018年开始出现停滞性的状况。2018-2022年,营业额都处于28X-29X mil水平(排除2020年的267mil - 疫情初段年份),一直都不能突破300mil以上。在非常糟糕的疫情年份(2020-2021年),可以观察到公司的销售量持续表现良好,属于非常坚固的行业。

至于税前盈利(PBT),高峰出现在2016年(32mil),直到2022年还不能突破这个水平。这就是为何公司股价的高峰期出现在2016,过后就出现长期下跌趋势,直到2020年后才出现底部反弹。

只要做点功课(纯属个人以数字做猜测),就能发现为何公司营业额处于高位,税前盈利反而大幅度下跌。公司在2015-2018年之间,投入比较多的CAPEX来买入新机械和自动化生产线等的发展动作。这也间接导致生产线偶尔被影响,出现比较多的运作费用,也包括更高的资产贬值等,拖累盈利。(PPE Depreciation = 2015 @ 7.6mil - 2022 @ 12.7mil)


(2)公司基本面数据:


》公司的出口销售额占了超过50%以上。2019年高峰期,达到65%。在过去2年的疫情期间,本地市场的销售反而增长了不少(部分应该是Bossku的功劳)。出口的销售量就出现下降趋势:Asia(亚洲)的影响比较小,Others(大马和亚洲以外)就影响来得大。

》主要顾客(Major Customers): 2020-2022年只有一个顾客贡献超过10%,都是处于30-31mil范围。

》2023年Q1营业额(Revenue)突破历史新高,达到88.9mil。其实,公司的生意旺季通常都是出现在每年的第三个季度,因为年尾和跨年期间特别多假期和活动。所以,最新的这个季度业绩,看以没什么特别,但是属于非常有代表性的季度业绩。

》净盈利率(PAT Margin):FY2022Q1 = 5.03%(高峰期 @ 2016 = 10.4% - 也是投入高CAPEX的开始)。导致净盈利率大幅下跌原因:(1)处于正在消耗高原料阶段和转价成本的交替期,(2)严重缺少员工,(3)早期的高CAPEX投入导致更高的资产贬值。换位思考,未来的净盈利率回升空间将会相当大。

》属于净现金公司。FY2022每股净现金 = 16sen。

》FY2022产品销售组合跟次序:(1)Potato (2)Snack (3)Cake(4)Wafer(5)Biscuit

》FY2022产能的利用率:Potato: 65-70% | Snack: 65-70% | Cake: 60% | Wafer: 50% | Biscuit: 35%


(3)管理层素质评估:

上一代的创办人Datuk Seri Son Chen Chuan和大股东Lim Keat Sear,基本上已经把重要的任务交给下一代。Datuk Son Tong Leong 是现在公司的Group CEO。2022年的董事和高级管理人员总酬金大概5百万,可以接受范围。每个季度不成断过的股息派发(通常是Dividend Payout 35%上下,最高可以到50+%),足以证明高层对股东的回馈诚意。以过往营业额的成长,近年的发展部署,加上度过艰难的疫情期间,足以证明公司高层的能力和用心管理。


生意的成长:(合格 - 顽强生意,谷底反弹。)

》FY2023Q1交出了一个淡季不淡的业绩,还创了历史新高的营业额。主要贡献来自(1)提高ASP,转价成本给消费者。(2)Asia和Others的销售额开始回流。出口销售量回流最大的功臣莫过于疫情后的运输运费已经明显舒缓。接下来的出口生意预测能回到六成的水平。如果大家的观察能力够强,过去半年里,某些食品消费股也是明显看到出口的销售量回流,而开始推动公司的营业额和净盈利。如果没猜错,现在的OFI刚好处于盈利渐渐变得更好的转折点。

》虽然净盈利没跟上,主要原因是在消耗着比较高的原料成本。预测未来净盈利会变得更好。

》在疫情期间,公司生产线被逼封锁时,管理层唯一能做的就是思考要如何安全地度过难关。这也导致下了不少功夫在提升生产线的效率(包括减低原料的浪费,提高生产力,更多的自动化)。疫情后的现在,可以投入更多的精神和专注去推动发展。

》疫情前的工厂员工大概950人。现在只剩下650来应付现有的生意。这也导致部分产品/几条生产线不能顺利运作。已经提交250名员工的申请给政府。在缺少员工之下,还能交出季度历史性的营业额。突然很想说:“这次咖喱辣!”

》FY2022的CAPEX预测15m:PPE预测大概6-7mil主要用于购买机械。8-9mil用来建员工宿舍,用工厂旁边部分的空地。一旦完成后,将会为公司每年省下几百千的员工房租费用。公司也将会多建一间两层的工厂:每层各用来做生产线和仓库。

》这个年尾不平凡。传统性的旺季,加上2022年的足球世界杯。淡而不淡后,接下来会不会来个旺上加旺?


股息率:(不合格 - 每季分息,勉强接受。)


公司每个季度都会给股息,一年给4次,非常适合股息收入投资者。

去年股息为2.8sen。Dividend Payout Ratio = 37%。


以股价成本RM1.01做评估:

如果全年股息3.0sen,股息率(DY)是2.97%。


基本上,眼前的DY是不合格的。如果未来业绩能成长到EPS 12sen,DY将会提升至4%以上。


估值:(合格 - 成长明显,估值吸引。)


以股价RM1.01做评估:

Rolling 4Qs EPS 8.98sen,PE 11.2


以现有业绩与股价对比,属于消费食品(抗通膨行业),成长动力明显,估值属于有吸引力。

如无意外,公司未来的业绩将会越来越好。笔者预测,公司接下来每个季度的营业额将会处于8X - 9X mil水平,也会轻松第一次突破年度300mil的营业额。盈利率预测也会渐渐变更好。


如果以未来EPS做评估:

EPS 10sen,Forward PE 10.1

EPS 12sen,Forward PE 8.4


个人认为:

》消费食品股,优秀的高层,PE13属于底线。

PE 13,EPS 10sen,股价RM1.30(29%上升空间)

PE 13,EPS 12sen,股价RM1.56(54%上升空间)

PE 15,EPS 12sen,股价RM1.80(78%上升空间)


》如果以DY Payout 35%做评估,股价成本RM1.01:

EPS 10sen,DY = RM0.035 / 1.01 = 3.47%

EPS 12sen,DY = RM0.042 / 1.01 = 4.16%


行业:(合格 - 稳定发展,稳息可靠。)

大马的消费食品行业通常都是增长缓慢,但业务稳健的类型股,因为成长因素主要靠消费人口红利和渗入新的市场来提高销售量。当然,也必须要有优秀的管理层,才有更好的机会推出有素质的产品,为公司带来更多的生意。OFI其中一个有素质的产品,Super Ring,常常都有名人帮公司打免费广告,比如大马的Bossku和韩国音乐团队的Blackpink。

持久性的通货膨胀,或者经济不好,有素质的消费食品,生意被影响的程度都会来得低。新冠肺炎这波疫情,属于大部分人预测不到的突发事件。各行各业的商家也没想过会如此糟糕,人民的生活会来到被封闭的状况,也导致生意被逼关闭或停摆一段长时间。所以,这次的疫情可以讲是对各种行业做压力测试,最有效率的指标。简单来讲,通过新冠肺炎疫情压力测试,都能让大家审查到那些高层和生意,值得做长期投资的对象。长期投资的股,长远目标是要赚到钱,但底线是不能亏掉本。

OFI的生意抗压力非常强,生意只是在疫情初期被影响。通货膨胀看来也只会带给公司短期性的影响,因为有能力转价给消费者,加上原料成本开始舒缓。只要同行不进行价格战,已经提高销售价的产品会维持不变。就算同行丢价钱抢市场,食品的售价都很难回到以疫情前的水平。


其他利好催化剂的可能性:

》公司的盈利成长加速

》更高的股息

》估值重估

》被收购 / 私有化


风险:

》流动量低。

》高通膨继续多年。

》产品质量出现问题。(几率小)

》股灾导致大部分公司去到更低的估值。(稳定的生意盈利和股息为后盾)


纯属个人评估预测:


回酬:15%(平均年度回酬,准备持有1-3年。)

风险:低(长期),中(投机/短期,流动量因素。)


【虚拟】股息投资组合记录:(Y2K Dividend Portfolio)


策略:分2-3批进场。

上个月已经动用大概10%的资本,买入第一批 OFI @ 1.01 x 300,000 shares


其他参考资料:

https://worldofbuzz.com/blackpinks-jisoo-and-jennie-love-msias-super-ring-now-the-snack-is-popular-in-south-korea/

https://www.facebook.com/428191160524961/videos/354999965122665/?__so__=permalink


Follow FB Page @ https://www.facebook.com/Y2K.Invest4Living/


Sunday, 11 September 2022

Articles Translation From Chinese To English

For those English educated readers, there is a translation function on the top right corner (powered by google translate). You just need to choose "English" as input, all articles in this blog will converted into English version automatically.

I have stopped writing in dual language as it took me a lot of time to do that. I have no plan to do that in the future as well. Pls utilize the function wisely if you are interested to follow my blog.

Above function is available on the blog with Desktop webpage.


For mobile version, pls find below link for more information.

https://www.guidingtech.com/how-to-translate-a-web-page-automatically-on-mobile-and-desktop/

Friday, 9 September 2022

千年虫的投资哲学FB Page

早期曾经建立一个FB Page,因为户口的login问题,所以已经不能再用。如果过去为大家带来不便,请体谅!


基于一些链接和交流功能在此投资部落格已经失效,所以才成立新的FB Page作为代替。方便与读者有更多的交流,互相学习。未来发新的文章,也能第一时间得到FB的通知。


有兴趣的读者,可以浏览以下的FB page(千年虫的投资哲学),按Like就会自动Follow。

https://www.facebook.com/Y2K.Invest4Living/


第三只股息股的分析,将会短期内发布。